Domain brennholz-kreissäge.de kaufen?
Wir ziehen mit dem Projekt
brennholz-kreissäge.de um.
Sind Sie am Kauf der Domain
brennholz-kreissäge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennholz-kreissäge.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
180 kg trockene Buche, Kaminholz Brennholz Feuerholz Hartholz 25 cmKaminholz in Premiumqualität - kammergetrocknete Buche trockenes Brennholz, sofort verwendbar Restfeuchte 10 - 20 % Ofenfertig, Scheitlänge 25 cm (+- möglich) Schneller Versand per GLS im Karton In der Regel innerhalb von 1 - 3 Werktagen bei Ihn189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Biernath, Dieter: BrennholzBrennholz , Technik & Ästhetik , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 201411, Produktform: Leinen, Autoren: Biernath, Dieter, Seitenzahl/Blattzahl: 160, Fachschema: Baustoff / Holz~Holz~Natur~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Forstwirtschaft~Wald / Waldwirtschaft, Fachkategorie: Forstwirtschaft und Waldbau: Praxis und Techniken~Die Natur: Sachbuch~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Alternative und erneuerbare Energien und Technik, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Forstfachverlag GmbH, Verlag: Forstfachverlag GmbH, Verlag: Forstfachverlag GmbH & Co. KG, Länge: 297, Breite: 235, Höhe: 17, Gewicht: 1012, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
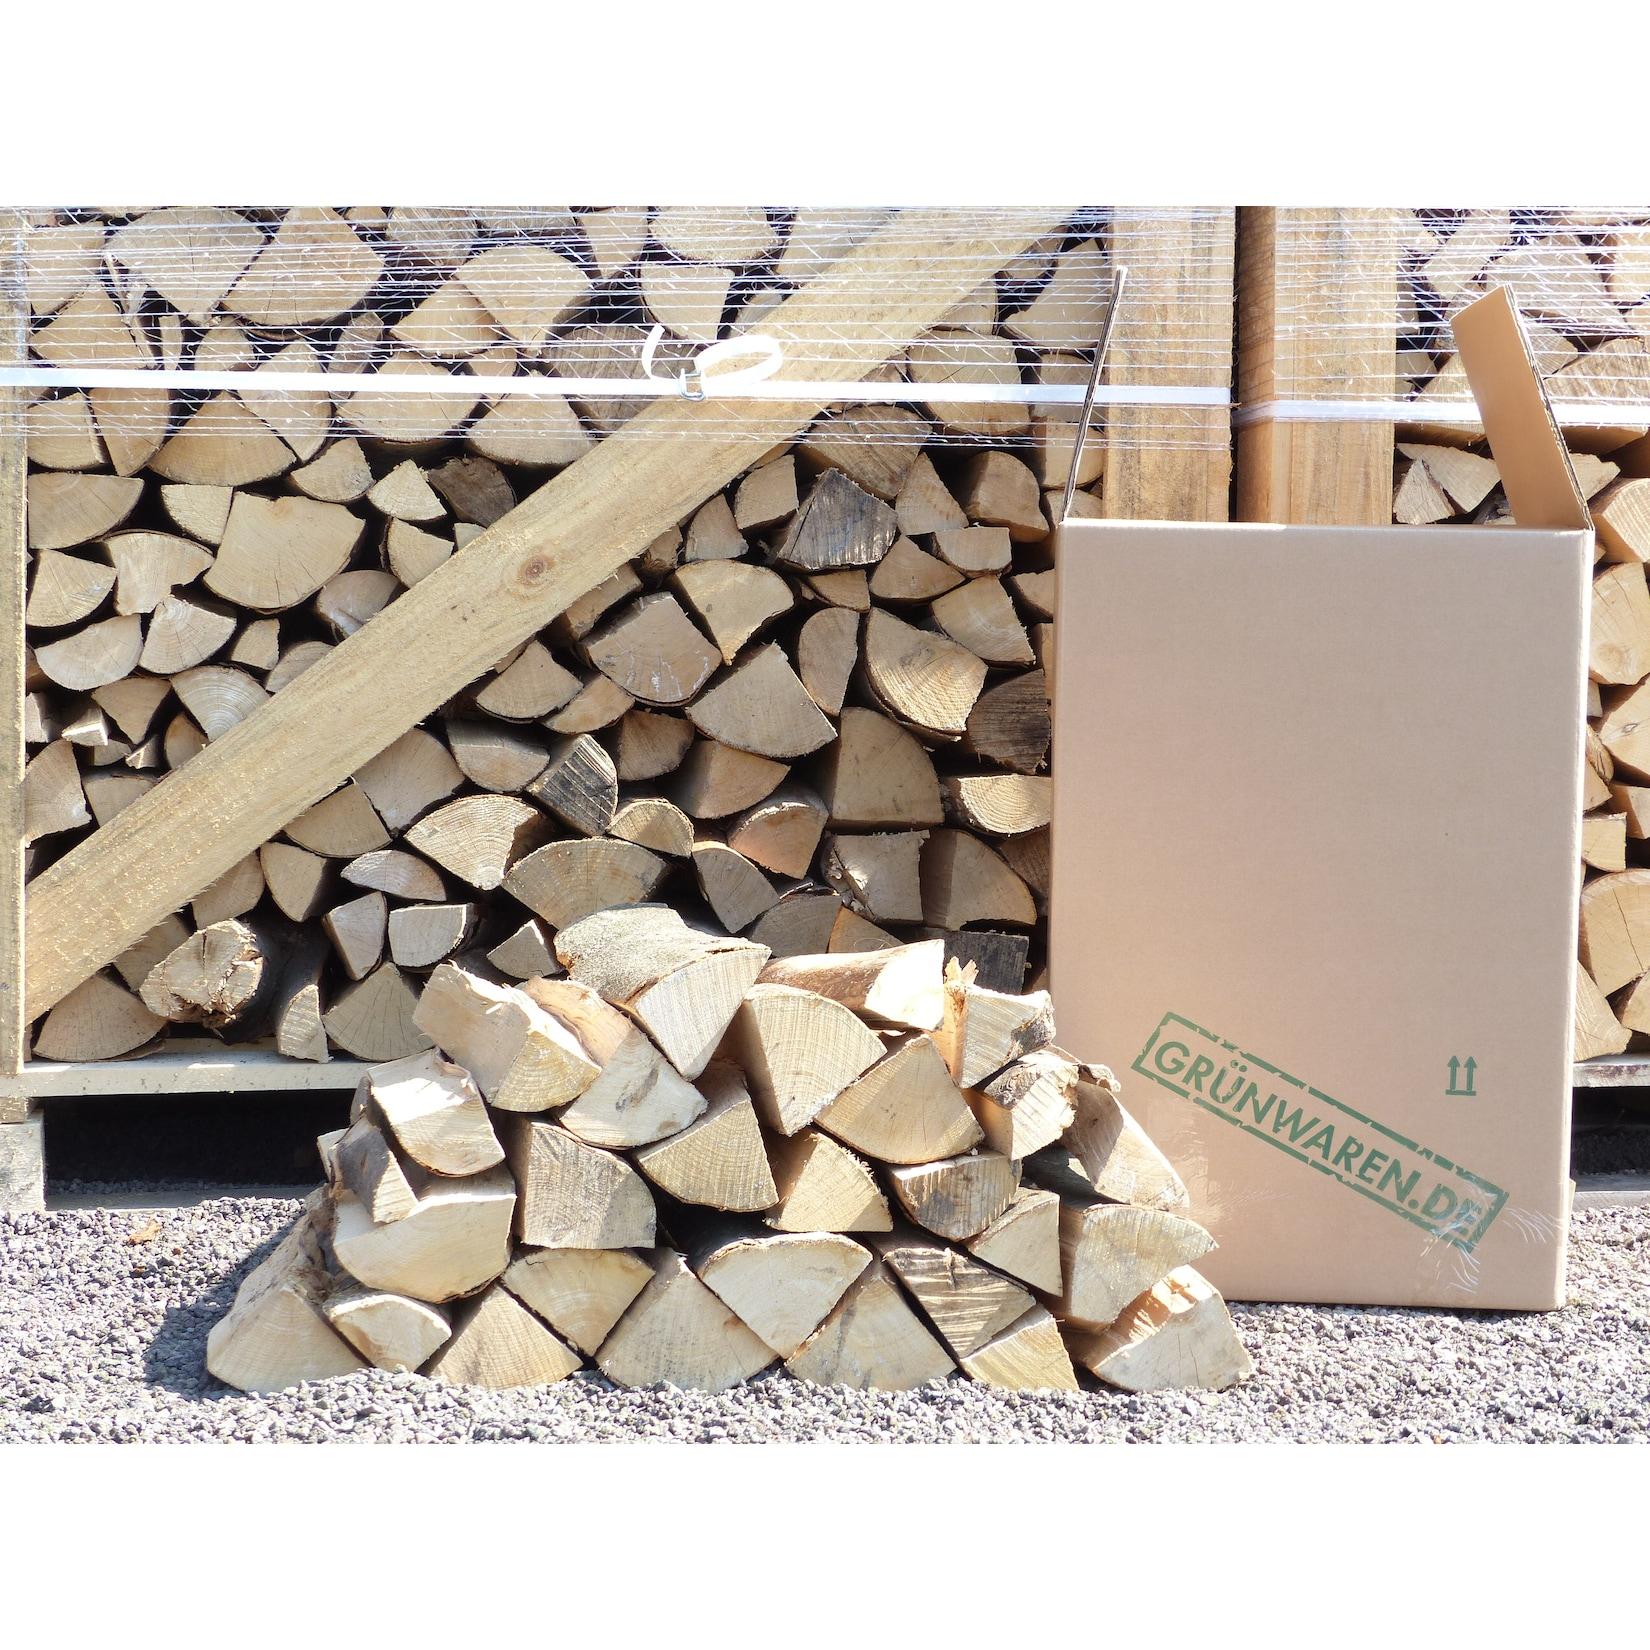
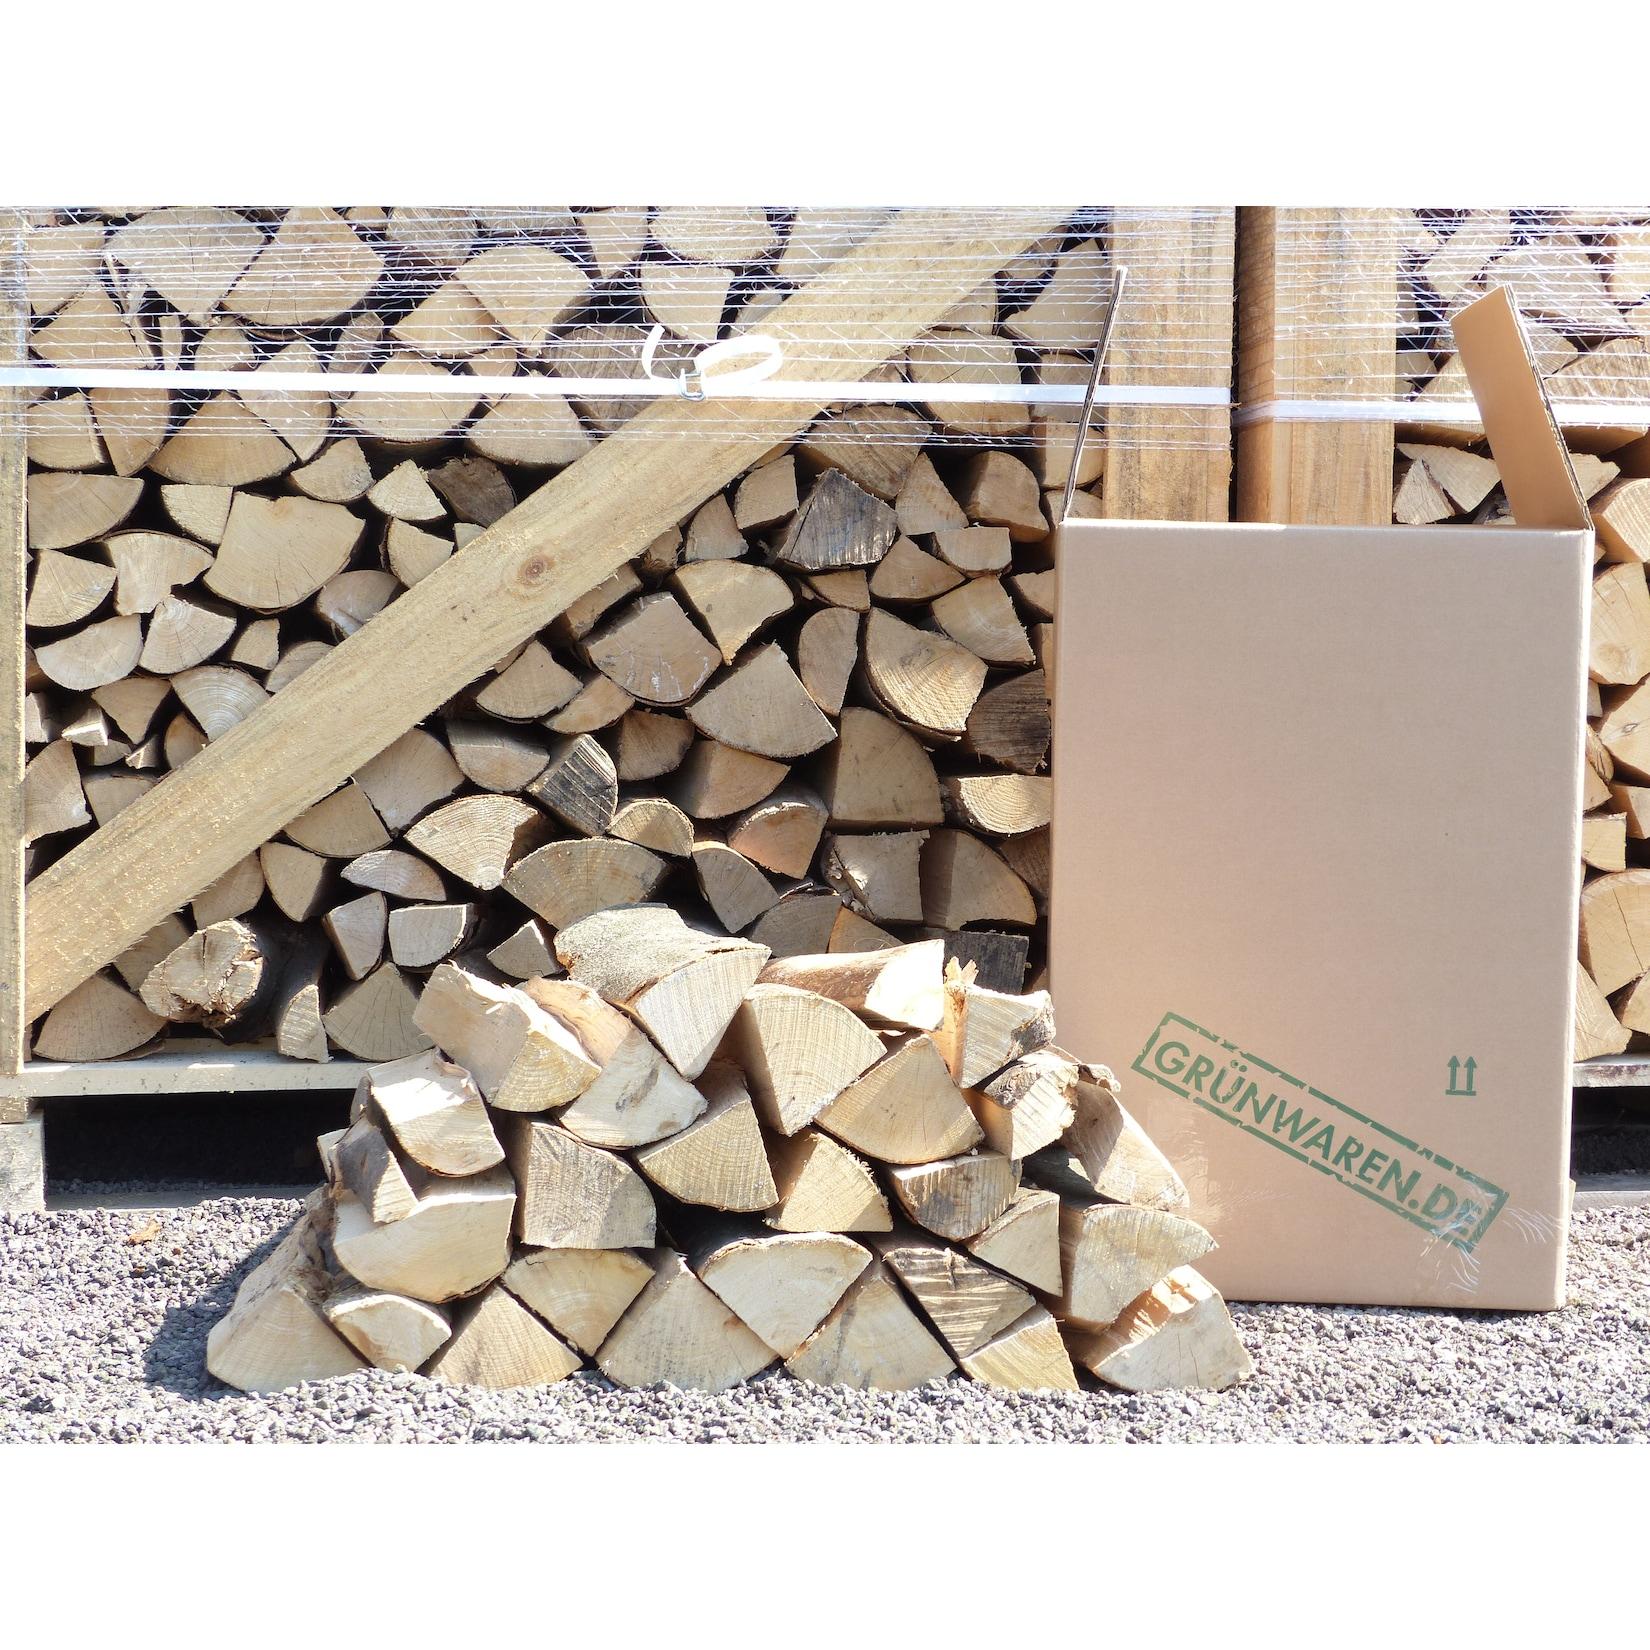
120 kg trockene Buche, Kaminholz Brennholz Feuerholz Hartholz 25 cmKaminholz in Premiumqualität - kammergetrocknete Buche trockenes Brennholz, sofort verwendbar Restfeuchte 10-20% Ofenfertig, Scheitlänge 25 cm Gesamtlänge (+- möglich) Schneller Versand per GLS im Karton In der Regel innerhalb von 1 - 3 Werktagen130,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
120 kg trockene Eiche, Kaminholz Brennholz Feuerholz Hartholz ca. 25 cmKaminholz in Premiumqualität - kammergetrocknete Eiche trockenes Brennholz, sofort verwendbar Restfeuchte 7 - 15 % Ofenfertig, Scheitlänge ca. 25 cm Schneller Versand per GLS im Karton In der Regel innerhalb von 1 - 3 Werktagen bei Ihnen zu Hause125,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
30 kg Feuerholz Kaminholz Brennholz Eiche trocken PremiumqualitätBrennholz / Holzscheite / Kaminholz getrocknete Eiche Sie kaufen 30 kg trockenes Premium-Brennholz aus Eiche! Ofenfertig geliefert. Größe: 25 cm Gesamtlänge Feuchtigkeit: max. 15 % Restfeuchte Kaminholz EICHE trocken im 30 kg Paket.34,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
30 Kg Feuerholz Kaminholz Brennholz Buche trocken Premiumqualität 25 cmFeuerholz/ Brennholz / Holzscheite / Kaminholz getrocknete Buche Sie kaufen 30 kg trockenes Premium-Brennholz aus Buche! Ofenfertig geliefert. Größe: 25 cm Gesamtlänge (+- möglich) Feuchtigkeit: 10-20% Restfeuchte Kaminholz Buche trocke35,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
180 kg trockene Buche, Kaminholz Brennholz Feuerholz Hartholz 25 cmKaminholz in Premiumqualität - kammergetrocknete Buche trockenes Brennholz, sofort verwendbar Restfeuchte 10 - 20 % Ofenfertig, Scheitlänge 25 cm (+- möglich) Schneller Versand per GLS im Karton In der Regel innerhalb von 1 - 3 Werktagen bei Ihn189,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Biernath, Dieter: BrennholzBrennholz , Technik & Ästhetik , Gabelfedern > Vorderradaufhängung & Teile , Erscheinungsjahr: 201411, Produktform: Leinen, Autoren: Biernath, Dieter, Seitenzahl/Blattzahl: 160, Fachschema: Baustoff / Holz~Holz~Natur~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Forstwirtschaft~Wald / Waldwirtschaft, Fachkategorie: Forstwirtschaft und Waldbau: Praxis und Techniken~Die Natur: Sachbuch~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Alternative und erneuerbare Energien und Technik, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Forstfachverlag GmbH, Verlag: Forstfachverlag GmbH, Verlag: Forstfachverlag GmbH & Co. KG, Länge: 297, Breite: 235, Höhe: 17, Gewicht: 1012, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Ähnliche Suchbegriffe für Aufwendungen
-
120 kg trockene Buche, Kaminholz Brennholz Feuerholz Hartholz 25 cmKaminholz in Premiumqualität - kammergetrocknete Buche trockenes Brennholz, sofort verwendbar Restfeuchte 10-20% Ofenfertig, Scheitlänge 25 cm Gesamtlänge (+- möglich) Schneller Versand per GLS im Karton In der Regel innerhalb von 1 - 3 Werktagen130,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
120 kg trockene Eiche, Kaminholz Brennholz Feuerholz Hartholz ca. 25 cmKaminholz in Premiumqualität - kammergetrocknete Eiche trockenes Brennholz, sofort verwendbar Restfeuchte 7 - 15 % Ofenfertig, Scheitlänge ca. 25 cm Schneller Versand per GLS im Karton In der Regel innerhalb von 1 - 3 Werktagen bei Ihnen zu Hause125,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Filztrolley BOBBY für Brennholz - Feuerholzaufbewahrung - Kaminholz TrolleyAb sofort transportieren Sie Kaminholz mühelos und rückenschonend mit unserem praktischen Filztrolley BOBBY. Der Filz ist besonders langlebig und robust und das Gestell aus Edelstahl sorgt für höchste Stabilität. Die Räder sind dick gummiert und eignen sich daher auch ideal für Parkett oder andere empflindliche Fußböden. Durch die natürliche Eigenschaft des Filzes, verlieret der Trolley kaum Schmutz, denn die Späne und Holzreste bleiben im Trolley. Das geringe Eigengewicht von ca. 3 kg macht die Handhabung besonders leicht, die maximale Traglast liegt bei 35 kg . Äußerst praktisch: an der Rückseite befindet sich eine eingenähte Außentasche , ideal zur Aufbewahrung von Feuerzeug und Anzünder. Das Gestell ist höhenverstellbar , von 82-92 cm Abmaße gesamt ca. 48 x 40,5 x 82 - 92 cm Material: Filz, Edelstahl89,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kaminholzständer PILLAR Metall schwarz - Feuerholz Regal Kaminholz Holzablage 30x22x59cmKaminholzständer PILLAR – moderne Holzaufbewahrung aus schwarzem Metall Was gibt es Schöneres als ein knisterndes Kaminfeuer an kalten, verschneiten Wintertagen? Mit dem Kaminholzständer PILLAR hast Du das benötigte Brennholz jederzeit griffbereit und bewahrst es zugleich ordentlich und stilvoll auf. Das geradlinige Design und die zeitlose schwarze Lackierung machen den Feuerholzständer zu einer modernen Ergänzung für Deinen Wohnbereich. Ob neben dem Kamin, am Holzofen oder im Kaminzimmer – durch seine schlanke Form benötigt der Brennholzständer aus Metall nur wenig Stellfläche. Mit seinen Maßen von ca. 30 x 22 x 59 cm eignet er sich hervorragend für kleinere Räume und Bereiche, in denen das Kaminholz platzsparend gelagert werden soll. Schlichtes Design für ein modernes Zuhause Die klare, rechteckige Form fügt sich harmonisch in unterschiedliche Einrichtungsstile ein. Der schwarze Kaminholzhalter passt sowohl zu modernen und minimalistischen Wohnräumen als auch zu industriellen, klassischen oder rustikalen Einrichtungen. Durch die offene Konstruktion bleibt das aufgeschichtete Feuerholz sichtbar und wird selbst zu einem dekorativen Bestandteil der Einrichtung. Brennholz ordentlich und griffbereit lagern Statt einzelne Holzscheite lose neben dem Ofen abzulegen, kannst Du Dein Kaminholz in dem Metallständer übersichtlich stapeln. So bleibt der Platz rund um Deinen Kamin aufgeräumt und das benötigte Brennholz befindet sich stets in Reichweite. Die erhöhte Lagerung hält das Holz vom Boden fern, während die offene Bauweise eine gute Luftzirkulation ermöglicht. Stabile Konstruktion aus Metall Der Kaminholzständer besteht aus Metall und bietet einen stabilen Rahmen für die Aufbewahrung von Feuerholz. Seine schwarze Lackierung unterstreicht die moderne Optik und sorgt dafür, dass sich das Regal dezent in seine Umgebung einfügt. Die geradlinige Konstruktion verzichtet bewusst auf verspielte Details und konzentriert sich auf eine gelungene Kombination aus Funktion und zeitlosem Design. Platzsparend und vielseitig kombinierbar Mit einer Grundfläche von nur ca. 30 x 22 cm lässt sich der schmale Holzständer auch in Nischen oder unmittelbar neben dem Ofen platzieren. Die Höhe von ca. 59 cm bietet ausreichend Raum, um mehrere Holzscheite kompakt übereinander aufzubewahren. Dadurch eignet sich PILLAR ideal als praktischer Vorrat für gemütliche Abende vor dem Kamin. Die Vorteile auf einen Blick Moderner Kaminholzständer im geradlinigen Design Platzsparende und ordentliche Aufbewahrung von Brennholz Stabile Konstruktion aus Metall Zeitlose schwarze Lackierung Offene Bauweise für eine gute Luftzirkulation Schlanke Form mit geringer Stellfläche Ideal für Wohnzimmer, Kaminzimmer und den Bereich neben dem Holzofen Passend zu modernen, industriellen und klassischen Einrichtungsstilen Produktdetails Produktart: Kaminholzständer / Brennholzregal Modell: PILLAR Material: Metall Farbe: Schwarz Oberfläche: Lackiert Design: Geradlinig und modern Maße: ca. 30 x 22 x 59 cm (L x B x H) Einsatzbereich: Innenbereich Hinweis: Das abgebildete Kaminholz dient ausschließlich der Dekoration und ist nicht im Lieferumfang enthalten.29,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.